Archer rachète Wisk à Boeing : ce que révèle l'opération la plus importante de 2026
Le 10 août 2026, Archer Aviation a annoncé le rachat de trois filiales de Boeing : Wisk Aero, Insitu et SkyGrid. L'information a été traitée comme une nouvelle d'industrie parmi d'autres. Elle mérite mieux, parce que la structure de l'opération dit sur l'état du secteur ce qu'aucun communiqué de constructeur ne dira jamais.
Le montage, ligne par ligne
Archer ne paie rien. Pas un dollar en numéraire au moment de la clôture. La transaction se règle intégralement en actions et en bons de souscription : Boeing reçoit des actions de classe A représentant 19,75 % du capital de classe A d'Archer immédiatement avant la clôture, et devient partenaire stratégique de l'entreprise.
En échange, Archer récupère trois actifs de nature très différente.
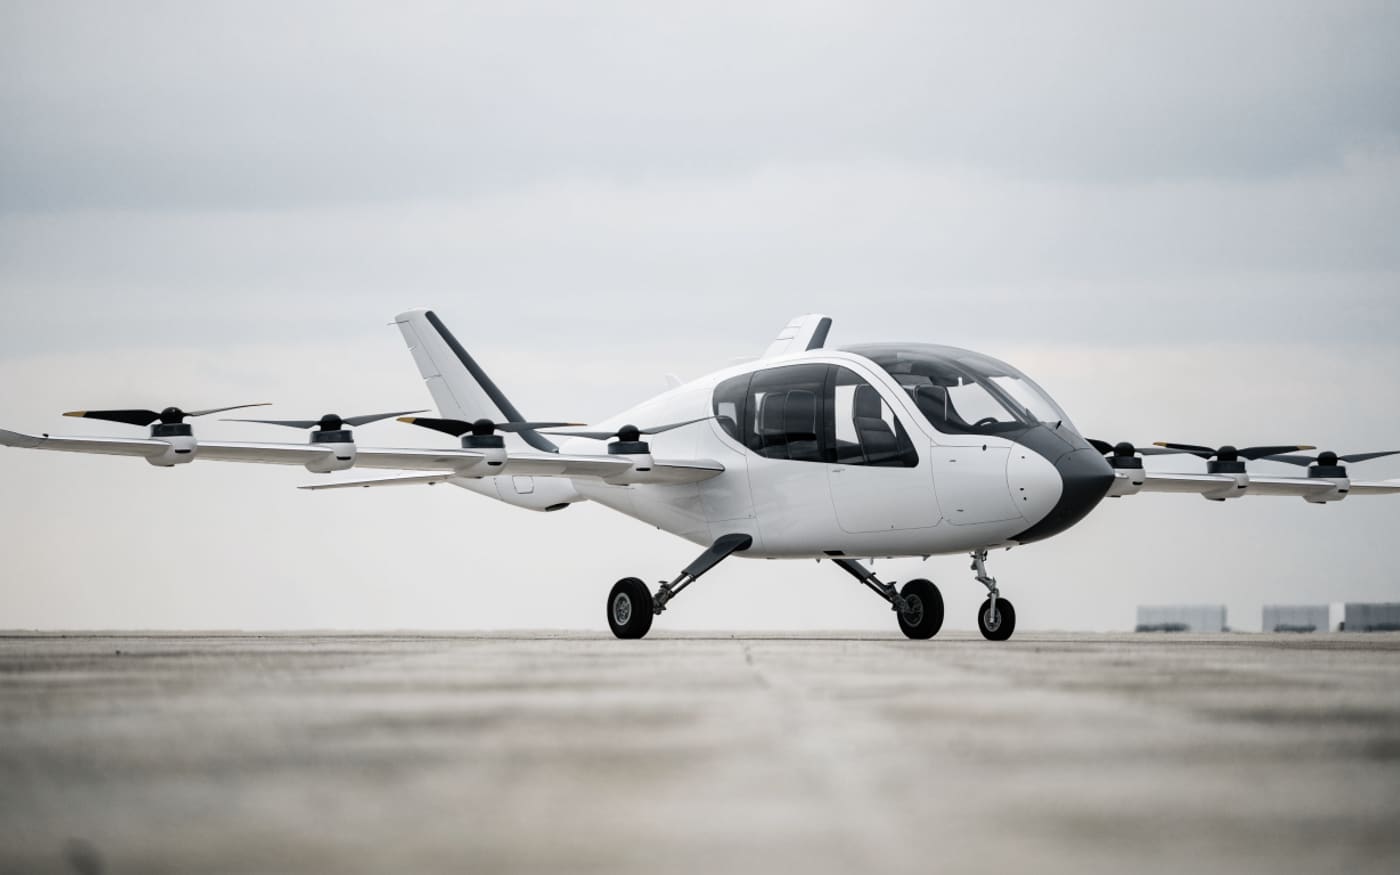
Wisk Aero est le programme de taxi aérien autonome le plus avancé des États-Unis. Son Generation 6 n'a pas de poste de pilotage : quatre passagers, douze moteurs, un superviseur humain au sol. C'est le premier — et le seul — candidat au certificat de type de la FAA pour un aéronef de transport de passagers sans pilote à bord. Le deuxième exemplaire a effectué son premier vol en mai 2026.
Insitu fabrique des drones militaires. C'est le seul des trois qui rapporte de l'argent : l'ensemble cédé représente plus de 200 millions de dollars de chiffre d'affaires annuel et des opérations dans 35 pays.
SkyGrid est une plateforme logicielle de gestion de l'espace aérien et d'intégration du trafic — le genre d'infrastructure dont tout réseau de taxis aériens aura besoin, et que personne ne sait encore vendre.
La clôture est attendue d'ici la fin 2026, sous réserve de l'expiration des délais antitrust américains.
Ce que Boeing vient de dire sans le dire
Boeing détenait Wisk à 100 % depuis 2023, après en avoir été le coactionnaire depuis 2019 aux côtés de Kitty Hawk. L'avionneur y avait injecté des sommes considérables et en faisait un pilier de son discours sur la mobilité aérienne avancée.
En cédant l'ensemble contre une participation minoritaire chez un concurrent, Boeing acte deux choses. La première : il ne veut plus porter le coût de la certification d'un aéronef autonome de transport de passagers, dont la mise en service n'est pas attendue avant 2030. La seconde : il préfère une exposition financière à une exposition industrielle.
Le signal
Quand le premier avionneur mondial préfère détenir 19,75 % d'une start-up plutôt que 100 % de son propre programme, ce n'est pas un vote de confiance dans le calendrier du secteur. C'est un transfert de risque.
Pourquoi Archer, et pourquoi maintenant
Archer avait un problème que l'opération résout d'un coup : il n'a aucun revenu.
Sur le plan réglementaire, l'entreprise reste derrière Joby aux États-Unis. Elle a clos la phase 3 sur 4 de son programme FAA en mai 2026 et fait accepter ses moyens de conformité en janvier, mais elle n'a pas atteint le stade des essais officiels conduits avec les pilotes de l'agence, où se trouve son concurrent. Sa stratégie consistait donc à ouvrir d'abord à l'étranger : aux Émirats arabes unis, le régulateur a fait basculer le Midnight vers un certificat de type restreint, cadre plus étroit autorisant des opérations passagers limitées à des corridors et des vertiports désignés d'Abou Dabi.
C'est une voie réelle, mais lente et géographiquement bornée. En rachetant Insitu, Archer s'achète le seul carburant qui manque à tous les constructeurs d'eVTOL occidentaux : un chiffre d'affaires qui rentre pendant que la certification traîne.
Le rappel utile ici est Lilium. L'entreprise allemande avait la technologie, les brevets, six passagers annoncés et une architecture que personne n'avait osée. Elle a consommé environ un milliard et demi d'euros et cessé son activité en février 2025 parce que le financement s'est arrêté avant la certification. Ce n'est pas la physique qui tue les programmes eVTOL, c'est la trésorerie.
Ce que ça change pour le vol autonome
Wisk portait une thèse à contre-courant : certifier directement un aéronef sans pilote, plutôt que d'en retirer un plus tard. Ce choix imposait de faire écrire un référentiel qui n'existait pas, avec la FAA, et repoussait la mise en service commerciale autour de 2030.
Cette thèse survit-elle au changement d'actionnaire ? Archer communique sur une convergence — les capacités d'autonomie et d'intelligence de l'espace aérien de Wisk et SkyGrid combinées à ses propres travaux. C'est cohérent sur le papier. Mais un programme autonome à horizon 2030 dans une entreprise qui doit démontrer un service commercial à Abou Dabi puis à Los Angeles en 2028 devra défendre chaque dollar face à des priorités plus proches.
Ce qu'il ne faut pas conclure
Trois précautions, parce que ce genre d'annonce produit mécaniquement des raccourcis.
L'opération n'est pas close. Elle reste soumise aux conditions convenues, dont l'expiration ou la levée des délais prévus par la législation antitrust américaine. La clôture est attendue d'ici fin 2026 — attendue, pas acquise.
Archer ne devient pas leader de la certification. Sur le seul critère qui autorise à vendre des billets, Joby reste devant aux États-Unis, avec 2,3 milliards de dollars de trésorerie annoncés au deuxième trimestre 2026 et des essais officiels en cours avec la FAA. Aucun des deux ne détient de certificat de type.
Le seul appareil au monde qui transporte des passagers payants reste chinois. L'EHang EH216-S détient la pile réglementaire complète auprès de l'administration chinoise et opère depuis mars 2025. Aucune opération financière occidentale ne change cette donnée.
La lecture à retenir
Le secteur du taxi aérien entre dans sa phase de consolidation avant d'avoir livré son premier service commercial en Occident. Les acteurs qui survivent ne sont pas ceux qui volent le mieux, mais ceux qui trouvent un revenu pendant la certification : la défense pour Archer, la trésorerie levée en bourse pour Joby, le fret et le sanitaire pour Beta Technologies, le tourisme aérien pour EHang.
Ceux qui ont voulu financer une décennie de certification avec du capital-risque seul — Lilium, Volocopter, Supernal — ont tous rencontré le mur. C'est la vraie leçon du 10 août 2026.